从化工大国迈向化工强国,与全球巨头穿越周期“长期竞速”,国产化工有六大突围方向。
巴斯夫“东迁”落地背后,中国市场将贡献全球化工70%增量
巴斯夫在华布局体系化演进,“东迁”全面落地。
11月3日,巴斯夫(BASF)宣布将亚洲聚四氢呋喃(PTMEG)业务整合至中国上海漕泾基地,同时于2026年前关闭韩国蔚山工厂的生产线,未来将在中国上海的漕泾、德国路德维希港和美国盖斯马基地生产聚四氢呋喃,总产能为25万吨/年。
11月5日,巴斯夫位于华南的湛江一体化基地核心装置的首批产品成功启动生产,这标志着公司迄今为止的单笔投资项目达成又一重要里程碑,大部分工厂预计在2025年底前开始投产。中长期来看,该基地在加强巴斯夫核心业务方面将发挥关键作用,10月2日,巴斯夫集团执行董事会主席凯礼(Markus Kamieth)表示,预计到2030年,湛江一体化基地调整后息税折旧摊销前利润将达10亿欧元至12亿欧元。
巴斯夫对中国市场的重视不言而喻。到2024年底,巴斯夫与合作伙伴在大中华区累计投资约170亿欧元。巴斯夫大中华区董事长兼总裁楼剑锋表示:“中国是全球的化工市场。根据预测,未来10年全球化工行业增量的70%将来自中国。2025Q3巴斯夫销售额为152.3亿欧元(约合人民币1258亿元),同比下降3.2%,其中,在中国实现销售额达20.68亿欧元,同比增长5.1%,其他地区仅微增或持平甚至负增长。
截至2025年10月,巴斯夫在中国已有六大基地,这种多基地协同、全产业链覆盖的布局模式,使巴斯夫能够充分发挥规模效应和协同优势,提升在亚太市场的整体竞争力。中国已变成巴斯夫全球化工供应链的中枢大脑。
上海漕泾基地:承担聚合物、特种化学品生产,近期不仅整合PolyTHF® 业务,还在2025年扩建了汽车用树脂产线。
广东湛江基地:巴斯夫史上在华单体投资,投资额调为80多亿欧元,未来将成为全球第三大一体化基地。
上海浦东创新园:公司在亚洲的研发中心,承担新材料、涂料、催化剂技术研发。
南京基地:与中石化合资,覆盖乙烯、苯酚及下游塑料链条,是巴斯夫在中国的“老牌核心”。
南京特性化学品基地:独资运营,生产水处理单体、胺类及涂料添加剂等,2024年扩建先进助剂装置,满足亚洲市场需求。
重庆基地:主产MDI(异氰酸酯)等聚氨酯原料,用于家电、汽车、建筑行业。
除了巴斯夫,10月30日,华锦阿美精细化工及原料工程项目500万吨/年渣油加氢、20万吨/年丁二烯抽提装置同日实现机械竣工。该项目是辽宁的外资项目,也是沙特在中国的投资项目,计划总投资837亿元,建设内容包括1500万吨/年炼油、乙烯、PX等共32套工艺装置,以及配套公用工程及辅助设施,目前32套生产装置已机械竣工23套,建设总进度已超过88%。
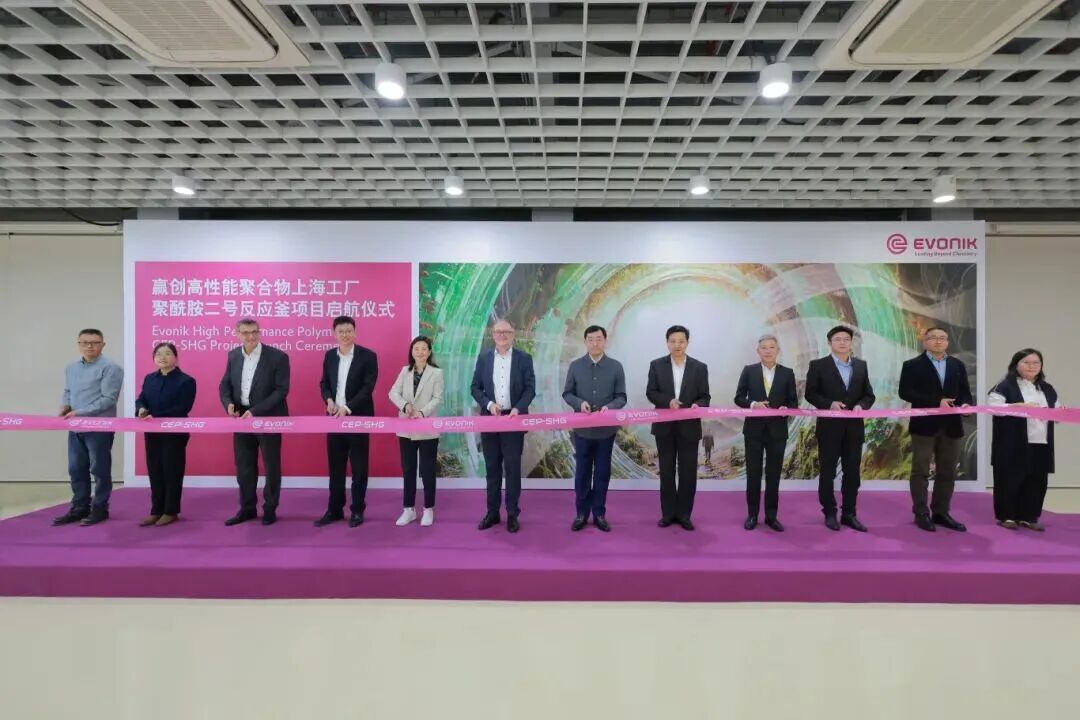
11月3日,赢创宣布其高性能聚合物业务线在上海的聚酰胺二号反应釜项目试生产成功。该项目将使赢创在亚洲的长碳链聚酰胺产能实现翻番,进一步巩固其在高性能聚酰胺领域的市场领导地位。
11月5日,位于惠州市大亚湾石化区的科莱恩高性能表面活性剂和高性能无卤阻燃剂扩建项目建成投产。这两大项目总投资1.8亿瑞士法郎,其中扩建项目投资1.2亿瑞士法郎。两大项目的投产,将为制药、个人和家居护理、工业应用、农化及新能源汽车、电子电气行业的客户提供、绿色的解决方案。
科莱恩全球执行官康睿德表示,持续在中国投资是科莱恩的核心战略。其在中国有9家工厂,大亚湾生产基地是科莱恩在中国市场增长的重要工厂之一,深耕大亚湾16年来,科莱恩大亚湾生产基地投资额累计约20亿元人民币。
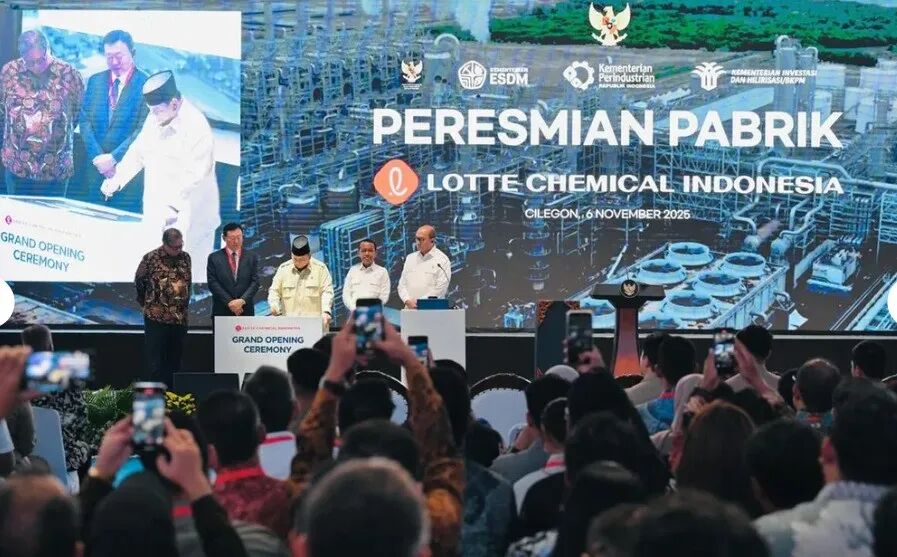
值得关注的是,不仅欧美化工持续重仓亚太市场,日韩也在整合重组、同时布局落地东南亚市场,比如:11月6日,乐天化学印尼芝勒贡石化工厂落成投产,项目设计产能为乙烯100万吨/年、丙烯52万吨/年、丁二烯14万吨/年、聚丙烯35万/年、BTX(苯/甲苯/二甲苯)40万吨/年。
化工大国往化工强国进发,国产六大突围方向
据报道,我国从2010年开始超越美国成为世界化工品生产大国,目前我国生产了全世界42%的主要化工产品,总量已超过美、日、德总和。“十四五”期间,我国炼油和乙烯产能超过美国,完成大宗化学品后两个领域的终极超越,已成为规模、产业链齐全、原材料丰富、市场的化工大国。但距离世界化工强国仍有提升空间,尤其是化工材料自主供应率很低。
2024年,我国化工进口总额2302亿美元(1.6万亿元人民币),其中三大合成材料进口565.7亿美元。从世界化工50强企业平均利润率看,我国入选企业仅3.3%,远低于德国(11.3%)、美国(10.7%)、日本(9.5%)入选企业。距离意味着追赶破局空间。近日,2025中国石油化工产业高质量发展大会分析总结了六大国产化工下一步突围与发展方向,盖德化工网简要摘录提炼如下:
所处阶段与机遇:“十五五”期间,我国化工产业已进入全面与发达国家比拼研发和创新的阶段,化工是一个创新速度并不快的行业,中国应该更容易赶超。
细分领域突围策略:炼油,以深度炼化一体化为核心,加速向材料导向转变。
乙烯:我国产能地位稳固,产能增速高于消费增速,控制成本是关键,做产品是出路,将以推动下游聚乙烯等产品进口替代为主要路径,乙烯产业实现全面提质增效与结构升级。
烯烃:关注新的原料与技术,比如大连化物所提出石化产业转型升级的新途径——甲醇石脑油耦合转化制烯烃,该技术的工业化目标是石脑油原料利用率提高10个百分点以上,能耗降低1/3,应用该技术的百万吨级示范装置已开工建设。
聚烯烃:产能扩张潮加剧市场过剩,聚烯烃生产技术过度依赖进口,产品同质化也在呼唤新技术。聚烯烃主要代表产品有mPE(茂金属聚乙烯)、mPP(茂金属聚丙烯)、POE(聚烯烃弹性体)等。2024年,我国聚烯烃产量约654万吨,需求量1560万吨,自给率42%,远低于其他化工新材料。聚烯烃具有技术门槛高、价格高、盈利强、牌号多的特点,需以快速技术服务为导向;不断深化细分市场研究,是把握聚烯烃市场的核心。
新材料:“十五五”期间,我国化工新材料需求量年均增长率预计达8%,急需攻克核心技术,加快领域发展。比如,POE、COC(环烯烃共聚物)要实现在新型光伏、新能源汽车、洁净医疗包装等领域批量应用;液体丁苯橡胶、特种电子树脂要实现在高频电子电路器件领域的批量应用;耐高温涂层要实现在深远海和极地航行装备、国产大飞机和特种飞机等领域的批量应用;生物基PTT(聚对苯二甲酸丙二醇酯)、PEF(聚呋喃二甲酸乙二醇酯)、PBS(聚丁二酸丁二醇酯)材料在高阻隔食品包装、功能化医疗耗材等领域要实现批量应用;建成万吨级绿色低成本废旧聚酯循环利用示范工程等。
此外,芳烃上游PX率先回升,下游PTA-PET竞争更加激烈:2024年我国PTA产能9123万吨/年、PET产能9319万吨/年,强者恒强特征越发明显。未来5年,PX新装置投产计划不多,产能增长进入瓶颈期;需求稳定增长,至“十五五”末,PX年供应缺口约440万吨;预计“十五五”期间,我国PX-PTA-PET产业链将保持竞争力,但PTA-PET产能冗余下的竞争将更加激烈。
宏观角度来看,国内化工已先有复苏回暖迹象,行业调整周期。
前三季度基础化工板块,已实现营业收入17,645.8亿元,同比增长了3.0%,归母净利润为1,097.5亿元,同比增长了6.3%。盈利的增速高于收入增速,基础化工板块的盈利能力明显提升,整个板块的销售毛利率高达16.9%,同比提升了0.41%,规模净利率为6.2%,也提升了1.02%。
与之形成对比,资本性支出同比降低了8.3%,在建工程更是同比下降了16.4%。这两个指标也反映了,各基础化工企业的扩张意愿开始趋于谨慎,他们更重视自己企业的现金流,以及企业整体管理和运营销量的提升。
全球市场复苏稍晚,但总算迎来盼头。安迅思(ICIS)分析认为,在经历连续三年的盈利萎缩之后,全球化工行业疲态尽显。如果各跨国企业已经启动的永久产能关停计划,全部落地实施,全球化工产能利用率早在2028年达到峰值,也标志着全球化工市场再次进入了新阶段。

公司名称:天津科跃化工进口有限公司
公司地址:天津市河西区卫津南路新金龙公寓10楼
联系电话:13110069400
QQ:284823815@qq.com

联系电话:0736-4208979
传真号码:0736-4208979
电子邮箱:handew@vip.qq.com
公司地址:湖南省津市市高新区技术产业开发区生物医药支路20号